1. Comprendere l’Average True Range (ATR)
1.1. Definizione di ATR
L’ATR, ovvero Average True Range, è uno strumento di analisi tecnica sviluppato inizialmente per i mercati delle materie prime da J. Welles Wilder, Jr. È un indicatore di volatilità che misura il grado di variazione del prezzo di un determinato strumento finanziario in un periodo definito.
Per calcolare l’ATR è necessario considerare tre possibili scenari per ciascun periodo (di solito un giorno):
- La differenza tra il massimo corrente e il minimo corrente
- La differenza tra la chiusura precedente e il massimo corrente
- La differenza tra la chiusura precedente e il minimo corrente
Si calcola il valore assoluto di ciascuno scenario e il valore più alto viene assunto come True Range (TR). L’ATR è quindi la media di questi true range in un periodo specificato.
L’ATR non è un indicatore direzionale, come il MACD o l’RSI, ma una misura della volatilità del mercato. Valori elevati dell’ATR indicano un’alta volatilità e possono segnalare incertezza sul mercato. Al contrario, valori bassi dell’ATR suggeriscono una bassa volatilità e possono indicare compiacimento del mercato.
In breve, l’ATR offre una comprensione più profonda delle dinamiche di mercato e aiuta i trader ad adattare le proprie strategie alla volatilità. È uno strumento fondamentale che consente di gestire il rischio in modo più efficace, di impostare livelli di stop loss adeguati e di individuare potenziali opportunità di breakout.
1.2. L’importanza dell’ATR nel trading
Come abbiamo visto, i trader usano l’ATR per avere un quadro della volatilità del mercato. Ma perché è così importante?
In primo luogo, l’ATR può aiutare i trader a valutare la volatilità del mercato. Comprendere la volatilità del mercato è fondamentale per i trader, perché può influire in modo significativo sulle loro strategie di trading. Un’alta volatilità spesso equivale a un rischio maggiore, ma anche a rendimenti potenziali più elevati. D’altra parte, una bassa volatilità indica un mercato più stabile, ma con rendimenti potenzialmente inferiori. Fornendo una misura della volatilità, l’ATR può aiutare i trader a prendere decisioni consapevoli sul compromesso tra rischio e rendimento.
In secondo luogo, l’ATR può essere usato per impostare i livelli di stop loss. Lo stop loss è un punto predeterminato in cui un trader venderà un titolo per limitare le proprie perdite. L’ATR può aiutare i trader a impostare un livello di stop loss che rifletta la volatilità del mercato. In questo modo i trader possono evitare di essere stoppati prematuramente da un’operazione a causa delle normali fluttuazioni del mercato.
In terzo luogo, l’ATR può essere usato per individuare i breakout. Un breakout si verifica quando il prezzo di un titolo supera un livello di resistenza o scende sotto un livello di supporto. L’ATR può aiutare i trader a individuare potenziali breakout indicando quando la volatilità del mercato sta aumentando.
2. Calcolare l’Average True Range (ATR)
Calcolare l’Average True Range (ATR) è un processo che comprende alcuni passaggi chiave. Per prima cosa è necessario determinare il True Range (TR) per ciascun periodo nel time frame selezionato. Il TR è il maggiore dei tre valori seguenti: il massimo corrente meno il minimo corrente, il valore assoluto del massimo corrente meno la chiusura precedente, oppure il valore assoluto del minimo corrente meno la chiusura precedente.
Dopo aver determinato il TR, si calcola l’ATR facendo la media del TR su un periodo specificato, in genere 14 periodi. Lo si fa sommando i valori del TR degli ultimi 14 periodi e dividendo poi per 14. È tuttavia importante notare che l’ATR è una media mobile, il che significa che viene ricalcolato man mano che si rendono disponibili nuovi dati.
Perché è importante? L’ATR è una misura della volatilità del mercato. Comprendendo l’ATR, i trader possono valutare meglio quando entrare in un’operazione o uscirne, impostare livelli di stop loss adeguati e gestire il rischio. Ad esempio, un ATR più alto indica un mercato più volatile, il che potrebbe suggerire una strategia di trading più prudente.
Si tenga presente che l’ATR non fornisce alcuna informazione direzionale; misura soltanto la volatilità. Per questo è meglio utilizzarlo insieme ad altri indicatori tecnici per prendere decisioni di trading consapevoli.
Ecco un breve riepilogo:
- Determinare il True Range (TR) per ciascun periodo
- Calcolare l’ATR facendo la media del TR su un periodo specificato (in genere 14 periodi)
- Usare l’ATR per comprendere la volatilità del mercato e orientare le proprie decisioni di trading
Si ricordi: l’ATR è uno strumento, non una strategia. Spetta al singolo trader interpretare i dati e decidere come applicarli al meglio alla propria strategia di trading.
2.1. Calcolo dell’ATR passo dopo passo
Svelare i misteri dell’Average True Range (ATR) comincia con una comprensione completa del suo calcolo passo dopo passo. Per iniziare, è essenziale sapere che l’ATR si basa su tre calcoli diversi, ciascuno dei quali rappresenta un diverso tipo di movimento del prezzo.
Per prima cosa si calcola il “true range” per ciascun periodo nel time frame scelto. Lo si può fare confrontando il massimo corrente con il minimo corrente, il massimo corrente con la chiusura precedente e il minimo corrente con la chiusura precedente. Il valore più alto ottenuto da questi tre calcoli è considerato il true range.
Poi si calcola la media di questi true range su uno specifico periodo di tempo. Di solito lo si fa su un time frame di 14 periodi, ma può essere adattato in base alla propria strategia di trading.
Infine, per attenuare i dati e fornire una rappresentazione più accurata della volatilità del mercato, è comune usare una media mobile esponenziale (EMA) a 14 periodi al posto di una media semplice.
Ecco la procedura passo dopo passo:
- Calcolare il true range per ciascun periodo: TR = max[(high – low), abs(high – previous close), abs(low – previous close)]
- Fare la media dei true range sul periodo scelto: ATR = (1/n) Σ TR (dove n è il numero di periodi e Σ TR è la somma dei true range su n periodi)
- Per un ATR più omogeneo, usare una EMA a 14 periodi: ATR = [(previous ATR x 13) + current TR] / 14
Si ricordi che l’ATR è uno strumento usato per misurare la volatilità del mercato. Non prevede la direzione né l’entità del prezzo, ma può aiutare a comprendere il comportamento del mercato e ad adattare di conseguenza la propria strategia di trading.
2.2. Usare l’ATR nell’analisi tecnica
La forza dell’Average True Range (ATR) nell’analisi tecnica sta nella sua versatilità e semplicità. È uno strumento che, se usato correttamente, può offrire ai trader preziose indicazioni sulla volatilità del mercato. Comprendere l’ATR equivale ad avere un’arma segreta nel proprio arsenale di trading, che consente di navigare le acque agitate dei mercati finanziari con maggiore sicurezza e precisione.
La volatilità è il battito del mercato, e l’ATR ne è il polso. Misura la volatilità del mercato calcolando l’intervallo medio tra i prezzi massimi e minimi in un periodo specificato. Questa informazione può essere estremamente utile per impostare gli ordini di stop loss e individuare potenziali opportunità di breakout.
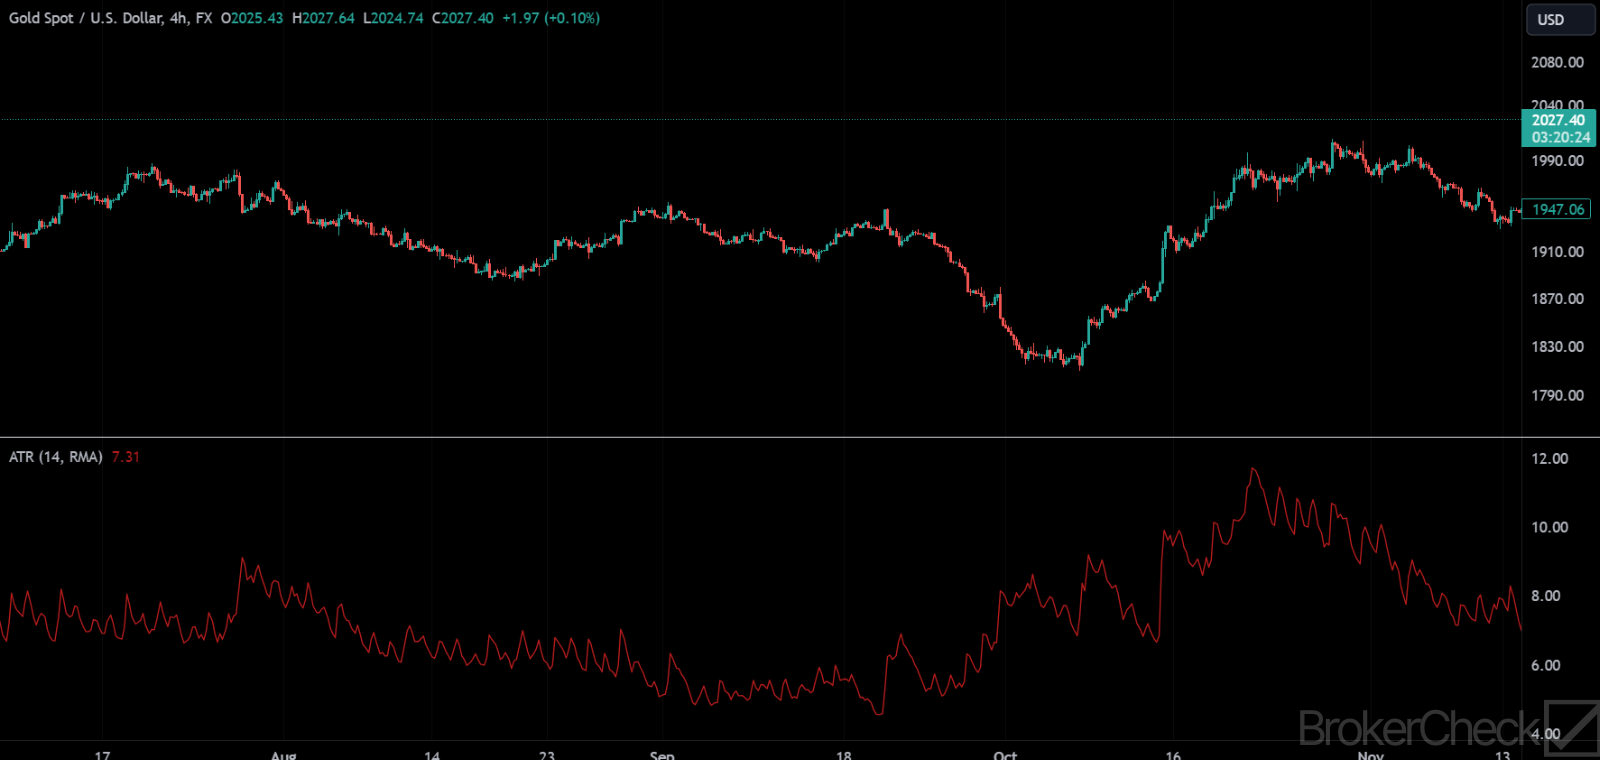
Usare l’ATR nella propria analisi tecnica comporta alcuni passaggi chiave. Per prima cosa è necessario aggiungere l’indicatore ATR alla propria piattaforma grafica. Poi si deve selezionare il periodo su cui l’ATR calcolerà l’intervallo medio. Il periodo standard dell’ATR è 14, ma può essere modificato in base al proprio stile di trading. Una volta impostato, l’ATR calcolerà automaticamente l’average true range per il periodo selezionato e lo mostrerà come una linea sul grafico.
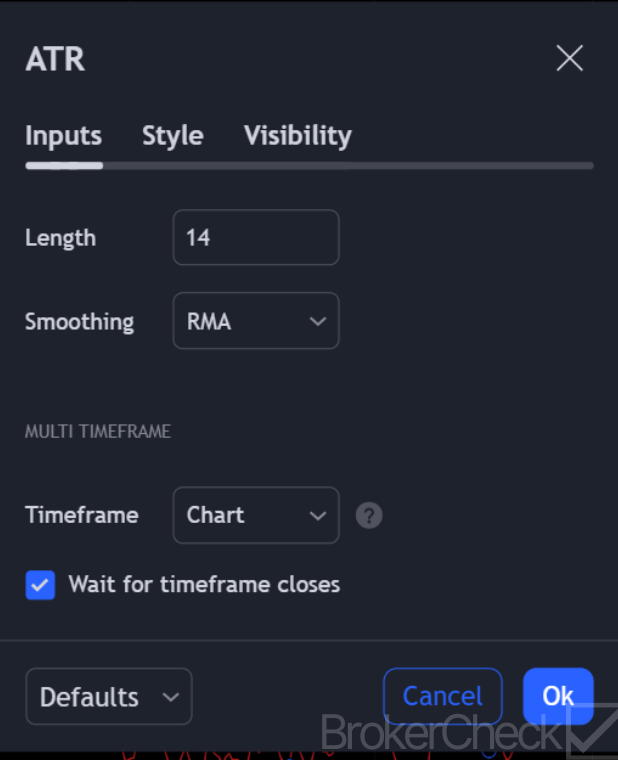
Interpretare l’ATR è semplice. Un valore elevato dell’ATR indica un’alta volatilità, mentre un valore basso suggerisce una bassa volatilità. Quando la linea dell’ATR sale, significa che la volatilità del mercato sta aumentando, il che potrebbe segnalare una potenziale opportunità di trading. Al contrario, una linea dell’ATR in calo suggerisce che la volatilità del mercato sta diminuendo, il che potrebbe indicare un periodo di consolidamento.
3. Applicare l’Average True Range (ATR) nelle strategie di trading
Applicare l’Average True Range (ATR) nelle strategie di trading può cambiare le regole del gioco per i trader che vogliono massimizzare i profitti e minimizzare i rischi. L’ATR è uno strumento versatile che misura la volatilità del mercato calcolando l’intervallo medio tra i prezzi massimi e minimi in un periodo specificato.
Uno dei modi più efficaci per usare l’ATR è impostare gli ordini di stop loss. Impostando lo stop loss a un multiplo dell’ATR, si può fare in modo che le operazioni vengano chiuse solo in presenza di un movimento significativo del prezzo, riducendo il rischio di essere stoppati prematuramente. Ad esempio, se l’ATR è 0.5 e si decide di impostare lo stop loss a 2x l’ATR, lo stop loss verrebbe impostato a 1.0 sotto il prezzo di ingresso.
Un’altra potente applicazione dell’ATR è la determinazione degli obiettivi di profitto. Usando l’ATR per valutare il movimento medio del prezzo, si possono fissare obiettivi di profitto realistici, in linea con l’attuale volatilità del mercato. Ad esempio, se l’ATR è 2.0, fissare un obiettivo di profitto di 4.0 sopra il prezzo di ingresso potrebbe essere una strategia valida.
L’ATR può essere usato anche per dimensionare le posizioni. Tenendo conto dell’ATR corrente, si può regolare la dimensione delle posizioni per mantenere un livello di rischio costante in diverse condizioni di mercato. Ciò significa che nei mercati più volatili si ridurrebbe la dimensione della posizione e in quelli meno volatili la si aumenterebbe.
Si ricordi che, per quanto l’ATR sia uno strumento potente, non va usato isolatamente. È fondamentale combinare l’ATR con altri strumenti e indicatori di analisi tecnica per creare una strategia di trading completa. In questo modo si possono sfruttare appieno le indicazioni fornite dall’ATR e migliorare le proprie prestazioni di trading.
3.1. L’ATR nelle strategie di trend following
Nell’ambito delle strategie di trend following, l’Average True Range (ATR) svolge un ruolo fondamentale. È un potente strumento che può essere usato per valutare la volatilità del mercato e impostare ordini di stop loss, proteggendo così la propria posizione di trading. La chiave sta nel comprendere il potenziale dell’ATR e usarlo a proprio vantaggio.
Si consideri uno scenario di mercato rialzista, in cui i prezzi seguono una traiettoria stabile al rialzo. Come trader, si vorrebbe cavalcare questo trend il più a lungo possibile, massimizzando i profitti. Tuttavia, la natura dinamica del mercato rende necessario uno stop loss di protezione. È qui che entra in gioco l’ATR. Moltiplicando il valore dell’ATR per un fattore (di solito tra 2 e 3), si può impostare uno stop loss dinamico che si adatta alla volatilità del mercato.
Ad esempio, se l’ATR è 0.5 e si sceglie un moltiplicatore pari a 2, lo stop loss verrebbe impostato 1 punto sotto il prezzo corrente. Con l’aumentare dell’ATR, che indica una volatilità maggiore, lo stop loss si allontana dal prezzo corrente, dando all’operazione più spazio per respirare. Al contrario, quando l’ATR diminuisce, lo stop loss si avvicina al prezzo corrente, garantendo l’uscita dall’operazione prima che il trend si inverta.
Allo stesso modo, l’ATR può essere usato in un mercato ribassista per impostare uno stop loss sopra il prezzo corrente. In questo modo si può vendere allo scoperto l’asset e uscire dall’operazione quando il trend si inverte, limitando così le perdite.
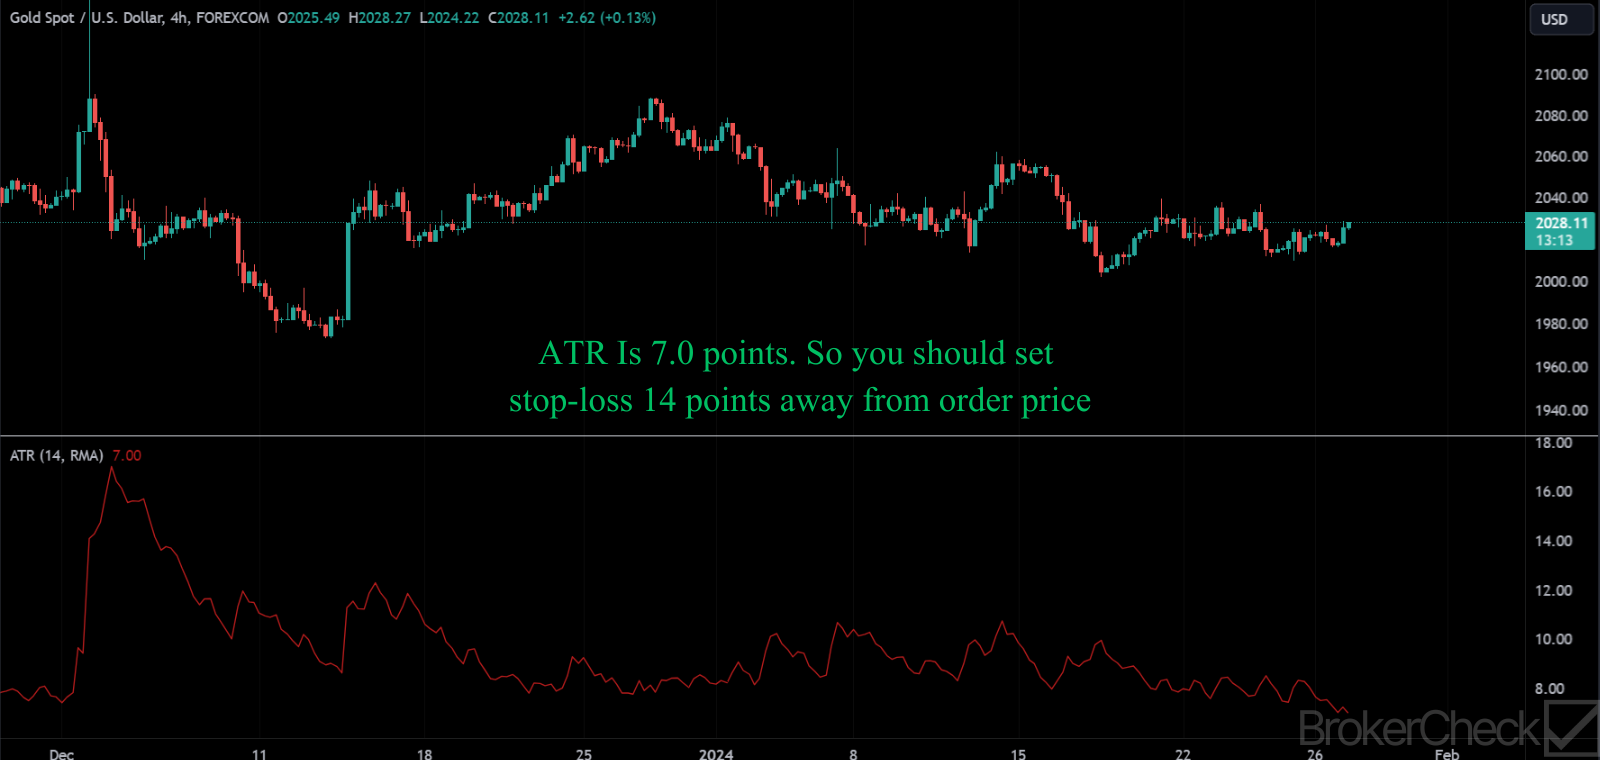
Integrando l’ATR nelle strategie di trend following, si può gestire efficacemente il rischio mentre si cavalcano le onde del mercato. È una prova del fatto che nel trading, come nella vita, non conta solo la destinazione, ma anche il viaggio. L’ATR fa sì che il viaggio sia il più fluido e redditizio possibile.
3.2. L’ATR nelle strategie contro trend
Le strategie contro trend possono essere un gioco ad alto rischio e ad alto rendimento nel trading, ma quando si ha a disposizione la forza dell’Average True Range (ATR), le probabilità possono pendere in modo significativo a proprio favore. Questo perché l’ATR, per sua stessa natura, misura la volatilità del mercato, consentendo di prendere decisioni più consapevoli.
Quando si usa l’ATR nelle strategie contro trend, è fondamentale capire che il valore dell’ATR può aiutare a individuare potenziali inversioni di trend. Ad esempio, un improvviso aumento del valore dell’ATR potrebbe suggerire un possibile cambio di trend, offrendo l’opportunità di entrare in un’operazione contro trend.
Si consideri questo scenario: si nota che il valore dell’ATR di un determinato asset è in costante aumento negli ultimi giorni. Ciò potrebbe indicare che il trend attuale sta perdendo slancio e che un’inversione potrebbe essere all’orizzonte. Aprendo a questo punto un’operazione contro trend, si potrebbe potenzialmente cogliere il nuovo trend in anticipo e cavalcarlo per profitti significativi.
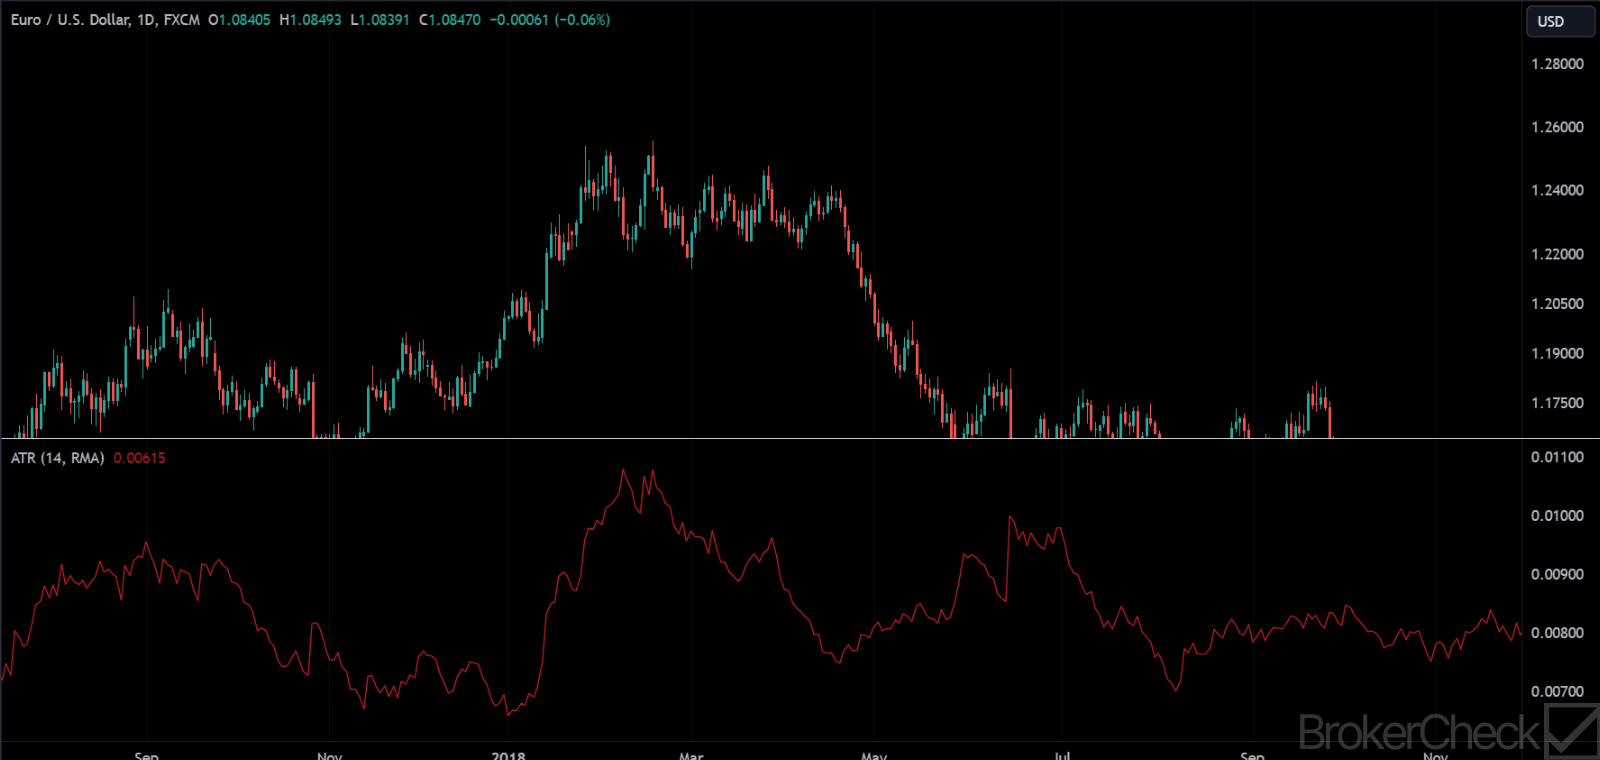
Usare l’ATR nelle strategie contro trend significa comprendere la volatilità del mercato e usarla a proprio vantaggio. Significa individuare per tempo le potenziali inversioni di trend e trarne profitto. E anche se non è un metodo infallibile, se usato correttamente e in combinazione con altri strumenti, può aumentare in modo significativo le probabilità di operazioni di successo.
4. Limiti e considerazioni sull’Average True Range (ATR)
Si deve sempre tenere presente che l’Average True Range (ATR) non è un indicatore direzionale. Non indica la direzione delle variazioni di prezzo, ma ne quantifica la volatilità. Di conseguenza, un ATR in aumento non implica necessariamente un prezzo in aumento o un mercato rialzista. Analogamente, un ATR in calo non denota sempre un prezzo in calo o un mercato ribassista.
Un’altra considerazione fondamentale è la sensibilità dell’ATR agli improvvisi shock di prezzo. Poiché è calcolato sulla base di variazioni assolute di prezzo, una variazione improvvisa e significativa del prezzo può influenzare drasticamente l’ATR. Ciò può talvolta produrre un valore dell’ATR esagerato, che potrebbe non riflettere con precisione la reale volatilità del mercato.
Inoltre, l’ATR può talvolta restare indietro rispetto ai reali cambiamenti del mercato. Ciò è dovuto al ritardo intrinseco presente nel calcolo dell’ATR. L’ATR si basa su dati storici di prezzo e, in quanto tale, potrebbe non rispondere rapidamente a cambiamenti improvvisi e di breve termine del mercato.
Inoltre, l’efficacia dell’ATR può variare tra mercati e time frame diversi. L’ATR potrebbe non essere ugualmente efficace in tutte le condizioni di mercato o per tutti i titoli. Tende a funzionare meglio nei mercati con andamenti di volatilità costanti. Inoltre, la scelta del parametro del periodo per il calcolo dell’ATR può influenzarne notevolmente l’accuratezza.
Sebbene l’ATR sia uno strumento potente per valutare la volatilità del mercato, non va usato isolatamente. Come tutti gli indicatori tecnici, l’ATR dovrebbe essere usato insieme ad altri strumenti e tecniche per ottenere i migliori risultati. Ad esempio, combinare l’ATR con un indicatore di trend può fornire segnali di trading più affidabili.
4.1. L’ATR e i gap di mercato
Svelare la relazione tra l’ATR e i gap di mercato è come sbucciare una cipolla strato dopo strato. Ogni strato rappresenta un nuovo livello di comprensione, una visione più profonda delle complesse dinamiche del mondo del trading.
Il concetto di gap di mercato è relativamente semplice. Rappresentano la differenza di prezzo tra il prezzo di chiusura di un titolo in un giorno e il suo prezzo di apertura il giorno successivo. Questi gap possono verificarsi per svariati motivi, da eventi di notizie significativi a semplici squilibri tra domanda e offerta.
Tuttavia, quando si introduce nell’equazione l’Average True Range (ATR), le cose diventano un po’ più interessanti. L’ATR è un indicatore di volatilità che misura il grado di volatilità del prezzo. Fornisce ai trader un valore numerico che riflette l’intervallo medio tra il prezzo massimo e minimo di un titolo in un periodo specifico.
Allora, come si intersecano questi due concetti?
Ebbene, uno dei modi in cui i trader possono usare l’ATR è prevedere potenziali gap di mercato. Se l’ATR è alto, significa che il titolo sta vivendo una volatilità significativa, il che potrebbe portare a un gap di mercato. Al contrario, un ATR basso potrebbe indicare una minore probabilità che si verifichi un gap di mercato.
Ad esempio, supponiamo che un trader stia monitorando un determinato titolo con un ATR insolitamente alto. Questo potrebbe essere un segnale che il titolo è pronto per un gap di mercato. Il trader potrebbe quindi usare questa informazione per adattare di conseguenza la propria strategia di trading, magari impostando un ordine di stop loss per proteggersi da potenziali perdite.
Si ricordi: il trading è tanto un’arte quanto una scienza. Comprendere la relazione tra l’ATR e i gap di mercato è solo un tassello del puzzle. Ma è un tassello importante, che può aiutare a prendere decisioni di trading più consapevoli.
4.2. L’ATR e i cambiamenti di volatilità
I cambiamenti di volatilità sono il pane quotidiano di un trader e comprenderli è fondamentale per operare con successo. Con l’Average True Range (ATR) si può ottenere un vantaggio nella propria strategia di trading.
Comprendere l’ATR e i cambiamenti di volatilità può offrire indicazioni sulle dinamiche di mercato che non sono immediatamente evidenti. Ad esempio, un improvviso aumento dell’ATR dopo un forte movimento al ribasso del prezzo può indicare una possibile inversione. Questo perché valori elevati dell’ATR si verificano spesso sui minimi di mercato, dopo una vendita “di panico”.
D’altra parte, valori bassi dell’ATR si riscontrano spesso durante lunghi periodi laterali, come quelli che si trovano sui massimi e dopo i periodi di consolidamento. Un cambiamento di volatilità si verifica quando il valore dell’ATR cambia in modo significativo in un breve periodo, indicando un potenziale cambiamento delle condizioni di mercato.
Come individuare i cambiamenti di volatilità con l’ATR? Un metodo comune consiste nel cercare una sequenza di valori dell’ATR che siano 1.5 volte superiori al valore precedente. Questo potrebbe indicare un cambiamento di volatilità. Un altro approccio consiste nell’usare una media mobile dell’ATR e cercare i momenti in cui l’ATR corrente è sopra la media mobile.
4.3. L’ATR e i diversi time frame
Comprendere l’applicazione dell’ATR nei diversi time frame cambia le regole del gioco nel mondo del trading. L’ATR è un indicatore versatile che si adatta al time frame in cui si opera, offrendo uno strumento dinamico per valutare la volatilità del mercato. I trader, che siano day trader, swing trader o investitori a lungo termine, possono tutti trarre vantaggio dal comprendere come funziona l’ATR nei diversi time frame.
Ad esempio, i day trader potrebbero usare un time frame di 15 minuti per analizzare l’ATR. Questo time frame più breve fornisce un’istantanea rapida della volatilità intraday, consentendo ai trader di prendere decisioni rapide in base alle condizioni di mercato attuali.
D’altra parte, gli swing trader potrebbero optare per un time frame giornaliero. Questo offre una visione più ampia della volatilità del mercato su più giorni, fornendo indicazioni preziose per chi mantiene le posizioni overnight o per alcuni giorni alla volta.
Infine, gli investitori a lungo termine potrebbero trovare più utile un time frame settimanale o mensile. Questo time frame più lungo offre una visione macro della volatilità del mercato, fondamentale per prendere decisioni di investimento strategiche.
In sostanza, l’ATR è uno strumento potente che può essere adattato al proprio stile di trading e al proprio time frame. Non è un indicatore adatto a tutti; offre invece un modo flessibile di misurare la volatilità del mercato. Comprendendo come applicare l’ATR nei diversi time frame, i trader possono ottenere una visione più approfondita del comportamento del mercato e prendere decisioni di trading più consapevoli.
I prodotti a leva possono causare rapide perdite di denaro. In Italia i CFD destinati ai clienti al dettaglio sono soggetti a restrizioni.