1. Panoramica dell’inflazione
L’inflazione è un concetto economico fondamentale che incide in modo significativo sulla pianificazione finanziaria e sulle strategie di investimento. In sostanza, l’inflazione indica l’aumento prolungato del livello generale dei prezzi di beni e servizi nel tempo. Quando i prezzi salgono, il potere d’acquisto del denaro diminuisce: ogni unità di valuta compra meno beni o servizi di prima. Questa erosione del potere d’acquisto può avere effetti profondi su consumatori, imprese e investitori, e rende l’inflazione un fattore critico nella pianificazione finanziaria di lungo periodo.
1.1 Definizione di inflazione e sua importanza nella pianificazione finanziaria
L’inflazione si definisce comunemente come il tasso al quale sale il livello generale dei prezzi di beni e servizi, con conseguente calo del potere d’acquisto della valuta di un paese. Le banche centrali, come la Federal Reserve negli Stati Uniti o la Banca centrale europea nell’Eurozona, mirano in genere a gestire l’inflazione per mantenerla entro un intervallo obiettivo, spesso intorno al 2% annuo. Un livello moderato di inflazione è considerato un segno di crescita dell’economia, ma un’inflazione eccessiva può portare a instabilità economica, erodere i risparmi e complicare le decisioni di investimento.
Nella pianificazione finanziaria l’inflazione ha un’importanza fondamentale perché incide su quasi ogni aspetto delle finanze personali. Individui e istituzioni pianificano pensione, istruzione, assistenza sanitaria e altri obiettivi finanziari sulla base di proiezioni future dei costi. Se l’inflazione viene sottostimata, si rischia di non raggiungere i propri obiettivi finanziari, perché il valore reale di risparmi e investimenti diminuisce nel tempo.
1.2 Come l’inflazione influisce sul potere d’acquisto del denaro
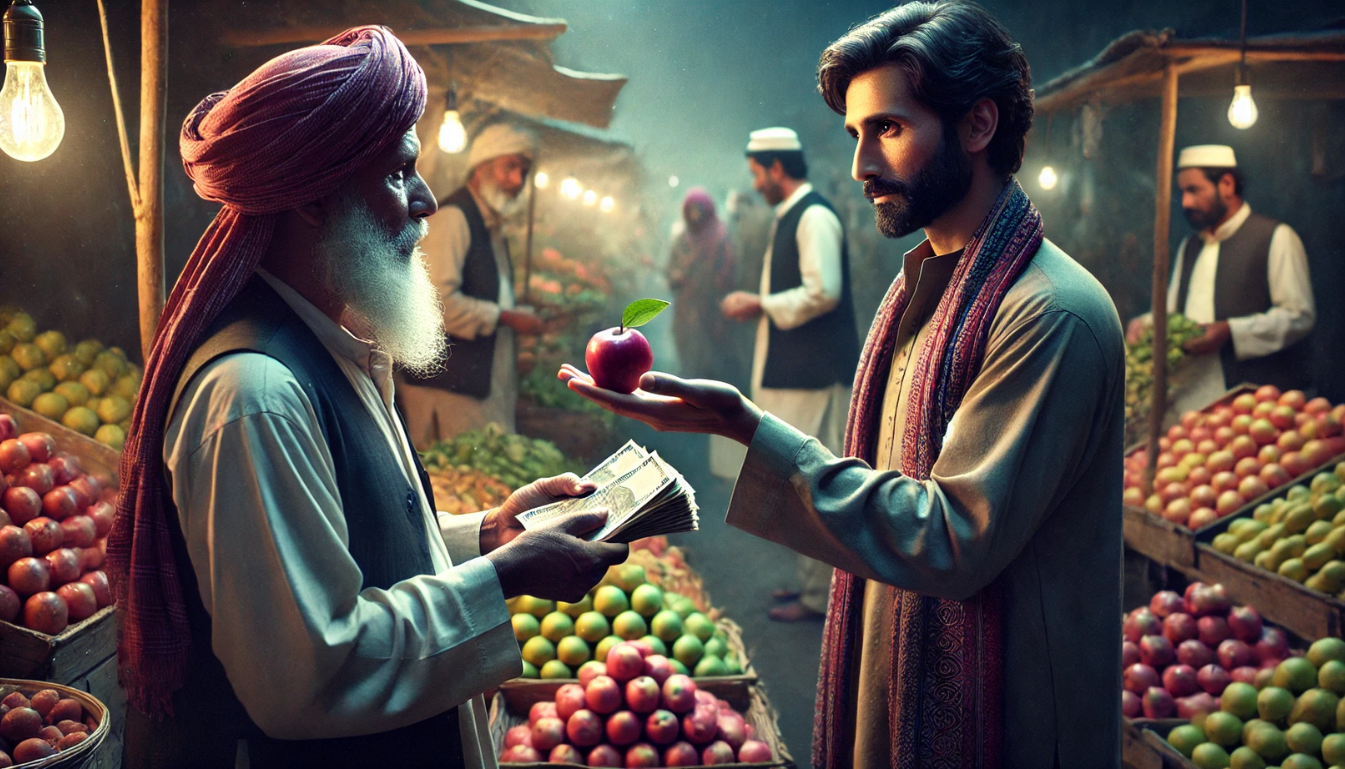
Il potere d’acquisto indica la quantità di beni o servizi che si possono comprare con un’unità di valuta. L’inflazione riduce il potere d’acquisto perché, al salire dei prezzi, ogni dollaro, euro o altra unità di valuta compra meno di prima. Per esempio, se il tasso di inflazione è del 3%, ciò che un anno fa costava $100 ora costerebbe $103. Se il reddito o i risparmi non crescono a un ritmo pari o superiore all’inflazione, si subisce una perdita reale di potere d’acquisto.
Questo calo del potere d’acquisto è particolarmente problematico per i pensionati o per chi vive di redditi fissi, che potrebbero non avere la possibilità di aumentare i propri guadagni per tenere il passo con l’aumento dei costi. Inoltre, l’inflazione erode il valore dei risparmi in contanti tenuti sui conti bancari o sotto il materasso, e rende indispensabile valutare opzioni di investimento che offrano protezione dall’inflazione.
1.3 L’importanza di comprendere l’impatto dell’inflazione sugli investimenti
Capire come l’inflazione incide sugli investimenti è fondamentale per prendere decisioni finanziarie consapevoli. L’inflazione influisce in modi diversi sulle varie classi di attività, con effetti su rendimenti reali, generazione di reddito e accumulo di ricchezza nel lungo periodo. Per esempio, mentre alcuni investimenti come azioni e immobili possono apprezzarsi nel tempo e offrire una protezione dall’inflazione, altri, come obbligazioni o liquidità, possono soffrire perché l’inflazione riduce i loro rendimenti reali.
L’impatto dell’inflazione può variare anche in base al tipo specifico di investimento. Per esempio, i titoli a reddito fisso come le obbligazioni sono particolarmente vulnerabili perché i pagamenti degli interessi sono stabiliti al momento dell’emissione e possono non tenere il passo con l’aumento dell’inflazione. Al contrario, i beni tangibili come immobili e materie prime tendono ad aumentare di valore nei periodi inflazionistici e offrono una potenziale salvaguardia contro gli effetti dannosi dell’inflazione.
Gli investitori devono quindi tenere conto dell’inflazione quando costruiscono un portafoglio diversificato. Un solido piano finanziario dovrebbe includere strategie pensate per attenuare l’impatto dell’inflazione, che si tratti di asset allocation, titoli indicizzati all’inflazione o investimenti in beni reali.
| Argomento | Punti chiave |
|---|---|
| Definizione di inflazione | Aumento prolungato dei prezzi che porta a un calo del potere d’acquisto. |
| Importanza nella pianificazione finanziaria | Cruciale per la pianificazione della pensione, i risparmi e le strategie di investimento. |
| Potere d’acquisto e inflazione | L’inflazione erode il valore reale del denaro e riduce ciò che si può comprare con la stessa valuta. |
| Impatto dell’inflazione sugli investimenti | Le diverse classi di attività reagiscono in modo specifico all’inflazione, con effetti su rendimenti e ricchezza. |
| Importanza della consapevolezza dell’inflazione | Essenziale per la sicurezza finanziaria e la pianificazione degli investimenti nel lungo periodo. |
2. Capire l’inflazione
L’inflazione è un fenomeno economico complesso che può nascere da vari fattori e manifestarsi in modi diversi. Per comprendere appieno l’impatto dell’inflazione sugli investimenti e sulla pianificazione finanziaria, è essenziale esaminare i tipi, le misurazioni, le cause e gli esempi storici di inflazione. Questa sezione approfondisce questi aspetti per offrire una comprensione completa dell’inflazione.
2.1 I diversi tipi di inflazione
Esistono diversi tipi di inflazione, ciascuno guidato da forze diverse all’interno dell’economia. Capire le differenze tra di essi può aiutare a riconoscere le cause di fondo e i potenziali impatti futuri sugli investimenti.
Inflazione da domanda (demand-pull): questo tipo di inflazione si verifica quando la domanda di beni e servizi supera la capacità dell’economia di produrli. Quando consumatori e imprese hanno più denaro da spendere, spesso a causa di salari più alti o di stimoli governativi, richiedono più beni. Se l’offerta di questi beni non può aumentare allo stesso ritmo, i prezzi salgono. L’inflazione da domanda si osserva tipicamente nelle economie in forte espansione, dove i consumatori hanno un reddito disponibile significativo o accesso al credito.
Inflazione da costi (cost-push): l’inflazione da costi nasce quando i costi di produzione aumentano e spingono le imprese ad alzare i prezzi per mantenere la redditività. Questo tipo di inflazione può essere innescato da vari fattori, come l’aumento del costo del lavoro, prezzi più alti delle materie prime o interruzioni della catena di approvvigionamento. Un esempio comune è quando i prezzi del petrolio salgono bruscamente e fanno aumentare i costi di trasporto e di produzione in vari settori.
Inflazione incorporata (built-in): nota anche come inflazione salari-prezzi, si verifica quando imprese e lavoratori si aspettano che l’inflazione persista e dà origine a un ciclo in cui i salari aumentano per tenere il passo con i prezzi in crescita, il che a sua volta fa salire i costi di produzione e perpetua il ciclo inflazionistico. Le aspettative di inflazione futura possono diventare autorealizzanti, perché imprese e consumatori agiscono in modi che alimentano ulteriormente l’inflazione.
2.2 Misurare l’inflazione
L’inflazione si misura in genere con indici specifici che monitorano le variazioni nel tempo dei prezzi di un paniere di beni e servizi. Le due misure più comuni sono l’Indice dei prezzi al consumo (CPI) e l’Indice dei prezzi alla produzione (PPI).
Indice dei prezzi al consumo (CPI): il CPI è l’indicatore di inflazione più usato e misura la variazione media nel tempo dei prezzi pagati dai consumatori per un paniere di beni e servizi. Il CPI comprende voci come alimentari, abitazione, trasporti, assistenza sanitaria e istruzione. Riflette il tasso di inflazione percepito dalle famiglie ed è spesso usato per adeguare salari, prestazioni previdenziali e altri flussi di reddito in modo da mantenere il potere d’acquisto.
Indice dei prezzi alla produzione (PPI): il PPI misura la variazione media dei prezzi di vendita ricevuti dai produttori nazionali per la loro produzione. A differenza del CPI, che si concentra sui beni di consumo, il PPI monitora le variazioni di prezzo dal punto di vista del produttore. È spesso un indicatore anticipatore delle tendenze inflazionistiche, perché le variazioni dei costi di produzione portano spesso a variazioni dei prezzi che i consumatori alla fine pagano.
Altre misure: altri indici usati per monitorare l’inflazione comprendono il Personal Consumption Expenditures (PCE) Price Index, spesso preferito dalle banche centrali per le decisioni di politica monetaria, e il Wholesale Price Index (WPI), che monitora le variazioni di prezzo a livello all’ingrosso.
2.3 Cause dell’inflazione
L’inflazione può essere causata da una varietà di fattori e spesso questi fattori sono collegati tra loro. Le cause più comuni dell’inflazione comprendono:
Aumento della massa monetaria: uno dei principali motori dell’inflazione è l’aumento della massa monetaria, che in genere è controllata dalle banche centrali attraverso la politica monetaria. Quando le banche centrali stampano più moneta o abbassano i tassi di interesse, aumenta la quantità di denaro in circolazione. Questo può portare a una domanda più alta di beni e servizi, che spinge i prezzi verso l’alto, in particolare se l’aumento della massa monetaria supera la crescita economica.
Shock dal lato della domanda: aumenti improvvisi della domanda, come stimoli governativi, cambiamenti nella fiducia dei consumatori o innovazioni tecnologiche, possono spingere i prezzi al rialzo quando l’offerta non tiene il passo. Gli shock dal lato della domanda portano spesso a inflazione da domanda.
Shock dal lato dell’offerta: interruzioni delle catene di approvvigionamento o aumenti dei costi di produzione, come l’aumento dei prezzi delle materie prime, i dazi o i disastri naturali, possono portare a inflazione da costi. Per esempio, una siccità che colpisce la produzione agricola può far salire i prezzi dei prodotti alimentari, con effetti sul tasso di inflazione complessivo.
Aspettative di inflazione futura: se imprese e consumatori credono che l’inflazione continuerà a salire, possono adattare il proprio comportamento in modi che contribuiscono effettivamente all’inflazione. Per esempio, i lavoratori possono chiedere salari più alti per tenere il passo con l’inflazione attesa e le imprese possono alzare i prezzi in via preventiva, creando un circolo vizioso che perpetua l’inflazione.
2.4 Esempi storici di inflazione e dei suoi effetti
Per capire gli effetti profondi dell’inflazione, è utile guardare ad alcuni esempi storici di periodi di inflazione estrema:
Repubblica di Weimar (Germania, anni 1920): uno dei casi più tristemente noti di iperinflazione si verificò in Germania all’inizio degli anni 1920. All’indomani della Prima guerra mondiale, il governo di Weimar stampò enormi quantità di moneta per pagare le riparazioni di guerra e i debiti. Questo enorme aumento della massa monetaria portò a un’inflazione fuori controllo, in cui i prezzi salivano così rapidamente che la valuta divenne quasi priva di valore. Le persone dovevano portare carriole piene di denaro per comprare beni di base e i risparmi furono annientati quasi da un giorno all’altro. Questo episodio lasciò un’impressione duratura sui pericoli dell’inflazione incontrollata e della cattiva gestione monetaria.
Stati Uniti (stagflazione degli anni 1970): durante gli anni 1970 gli Stati Uniti vissero un periodo di stagflazione, caratterizzato da inflazione alta, crescita economica lenta e disoccupazione in aumento. Uno dei principali fattori scatenanti fu l’embargo petrolifero imposto dall’OPEC nel 1973, che fece schizzare alle stelle i prezzi del petrolio. Questo shock dell’offerta si propagò nell’economia e fece salire i costi di produzione e i prezzi in vari settori. Allo stesso tempo la crescita economica ristagnò, creando un contesto difficile sia per i responsabili delle politiche economiche sia per gli investitori.
Zimbabwe (iperinflazione degli anni 2000): negli anni 2000 lo Zimbabwe sperimentò un’iperinflazione in cui il tasso di inflazione salì a una stima di 79,6 miliardi per cento su base mensile nel novembre 2008. Le cause furono molteplici, tra cui riforme agrarie, cattiva gestione economica ed eccessiva stampa di moneta. La valuta divenne priva di valore e il governo alla fine abbandonò la propria valuta a favore di valute estere. Questo periodo di iperinflazione causò enormi difficoltà alla popolazione e distrusse la ricchezza, soprattutto di chi deteneva risparmi nella valuta locale.
Questi episodi storici dimostrano le gravi conseguenze dell’inflazione incontrollata su economie, società e investimenti. In ogni caso l’inflazione causò gravi sconvolgimenti, annientando i risparmi, destabilizzando le economie e creando un’incertezza diffusa.
| Argomento | Punti chiave |
|---|---|
| Tipi di inflazione | Da domanda (domanda in eccesso), da costi (aumento dei costi di produzione), incorporata (spirale salari-prezzi). |
| Misurare l’inflazione | CPI (prezzi al consumo), PPI (prezzi alla produzione) e altri indici come PCE e WPI. |
| Cause dell’inflazione | Aumento della massa monetaria, shock dal lato della domanda, shock dal lato dell’offerta e aspettative di inflazione. |
| Esempi storici di inflazione | Germania di Weimar (iperinflazione), Stati Uniti anni 1970 (stagflazione), Zimbabwe (iperinflazione). |
3. Impatto dell’inflazione sugli investimenti
L’inflazione può incidere in modo significativo sugli investimenti, spesso in modi complessi. Le diverse classi di attività reagiscono in modo diverso alle pressioni inflazionistiche, e capire queste dinamiche è fondamentale per gli investitori che cercano di proteggere o far crescere il proprio patrimonio in un contesto inflazionistico. Questa sezione esamina come l’inflazione influisce su vari tipi di investimento, tra cui azioni, obbligazioni, immobili, liquidità, materie prime, criptovalute e mercato dei cambi.
3.1 Azioni
Storicamente le azioni sono state viste come una buona protezione dall’inflazione, ma il rapporto tra inflazione e andamento delle azioni non è sempre lineare. L’inflazione può influire in modi diversi su settori e società, con effetti su rendimenti da dividendo, rendimenti reali rispetto a quelli nominali e andamento dei singoli settori.
- Rendimenti da dividendo e inflazione: l’inflazione può erodere il potere d’acquisto dei dividendi fissi. Per le società che distribuiscono dividendi regolari, l’aumento dell’inflazione può far diminuire il valore reale di questi pagamenti. Tuttavia alcune società, in particolare quelle in settori che possono trasferire l’aumento dei costi ai consumatori, come i servizi di pubblica utilità o i beni di consumo di base, possono riuscire ad aumentare i dividendi in linea con l’inflazione. Questo rende le azioni che pagano dividendi un’opzione potenzialmente interessante nei periodi inflazionistici, a condizione che le società riescano a mantenere o aumentare le distribuzioni.
- Rendimenti reali e rendimenti nominali: quando si valuta l’andamento delle azioni durante l’inflazione, è importante distinguere tra rendimenti reali e rendimenti nominali. I rendimenti nominali sono i guadagni percentuali lordi di un investimento, mentre i rendimenti reali tengono conto dell’inflazione. Se l’inflazione è alta, anche un’azione che si apprezza in termini nominali può dare un rendimento reale scarso o nullo. Gli investitori devono considerare l’andamento al netto dell’inflazione delle azioni in portafoglio per valutare se la ricchezza cresce davvero.
- Impatti specifici per settore: l’inflazione colpisce in modo particolare i diversi settori del mercato azionario. Settori come energia, beni di consumo di base e servizi di pubblica utilità tendono ad andare meglio nei periodi inflazionistici perché offrono beni e servizi essenziali che le persone continuano ad acquistare nonostante gli aumenti di prezzo. Al contrario, i settori che dipendono molto dalla spesa discrezionale, come i beni di consumo discrezionali o la tecnologia, possono incontrare venti contrari durante l’inflazione perché i consumatori riducono i budget. Inoltre le società con un forte potere di determinazione dei prezzi, cioè in grado di trasferire ai clienti l’aumento dei costi, sono spesso meglio posizionate per resistere alle pressioni inflazionistiche.
3.2 Obbligazioni
Le obbligazioni, in particolare i titoli a reddito fisso, sono in genere più vulnerabili all’inflazione rispetto alle azioni. I pagamenti di interessi fissi forniti dalle obbligazioni perdono valore in un contesto inflazionistico perché il potere d’acquisto di tali pagamenti diminuisce.
- Obbligazioni a reddito fisso e a tasso variabile: le obbligazioni tradizionali a reddito fisso sono le più esposte al rischio inflazione perché i pagamenti di interessi restano costanti, mentre l’inflazione ne riduce il valore reale. Al contrario, le obbligazioni a tasso variabile adeguano periodicamente i pagamenti di interessi in base ai tassi correnti e offrono una certa protezione dall’aumento dell’inflazione. Queste obbligazioni possono essere più interessanti in un contesto inflazionistico perché i loro rendimenti aumentano al salire dell’inflazione.
- Duration obbligazionaria e rischio inflazione: la duration obbligazionaria è una misura chiave della sensibilità di un’obbligazione alle variazioni dei tassi di interesse, strettamente legati all’inflazione. Le obbligazioni con duration più lunga sono più vulnerabili all’inflazione perché i loro pagamenti fissi sono bloccati per un periodo prolungato e l’aumento dell’inflazione erode il potere d’acquisto di tali pagamenti. Le obbligazioni con duration più breve o con tassi di interesse variabili tendono a cavarsela meglio in contesti inflazionistici perché i loro pagamenti sono più vicini alla scadenza oppure si adeguano all’inflazione.
- Obbligazioni indicizzate all’inflazione (TIPS): i Treasury Inflation-Protected Securities (TIPS) sono pensati appositamente per proteggere gli investitori dall’inflazione. Il valore del capitale dei TIPS aumenta con l’inflazione, misurata dal CPI, e diminuisce nei periodi di deflazione. I pagamenti di interessi sui TIPS sono calcolati sul capitale rettificato, quindi crescono con l’inflazione. Di conseguenza i TIPS sono un’opzione interessante per gli investitori che cercano una protezione diretta dall’inflazione nei portafogli a reddito fisso.
3.3 Immobili
Gli immobili sono spesso considerati una solida protezione dall’inflazione perché i valori degli immobili e i redditi da affitto tendono a salire con l’inflazione. Tuttavia il rapporto tra inflazione e immobili può variare in base a fattori come la località, il tipo di immobile e i tassi di interesse.
- Redditi da affitto e inflazione: l’inflazione tende a far salire i redditi da affitto perché i proprietari aumentano i canoni per tenere il passo con l’aumento dei costi di manutenzione, utenze e imposte sugli immobili. In particolare, gli immobili residenziali e commerciali nelle aree ad alta domanda possono registrare consistenti aumenti dei canoni nei periodi inflazionistici, e questo rende gli immobili un investimento potenzialmente redditizio.
- Valori degli immobili e inflazione: storicamente i valori degli immobili si sono in genere apprezzati nel tempo e l’inflazione è uno dei fattori che contribuiscono a questa tendenza. Poiché l’inflazione aumenta i costi di costruzione e i prezzi dei terreni, spesso sale anche il valore degli immobili esistenti. Tuttavia questo effetto può essere attenuato da tassi di interesse più alti, che possono ridurre la domanda di immobili rendendo i mutui più costosi.
- Tassi dei mutui e inflazione: l’inflazione porta in genere a tassi di interesse più alti, perché le banche centrali alzano i tassi per controllare l’aumento dei prezzi. Tassi più alti sui mutui possono frenare la domanda di immobili, in particolare per chi compra la prima casa o per gli investitori che dipendono dalla leva finanziaria. Tuttavia, per i proprietari con mutui a tasso fisso, l’inflazione può essere vantaggiosa perché le rate del mutuo restano costanti mentre salgono il valore dell’immobile e il reddito da affitto.
3.4 Liquidità
La liquidità è la classe di attività più vulnerabile all’inflazione perché perde potere d’acquisto al salire dei prezzi. Detenere grandi somme in contanti durante i periodi di inflazione può portare a perdite significative in termini reali.
- Erosione del potere d’acquisto: l’inflazione riduce direttamente il valore della liquidità. Se l’inflazione sale del 3% annuo, anche il potere d’acquisto della liquidità scende del 3%. Per chi si affida ai risparmi in contanti per le spese quotidiane o per le emergenze, l’inflazione può erodere rapidamente la sicurezza finanziaria.
- Alternative alla liquidità (conti di risparmio, CD): per attenuare l’impatto dell’inflazione, gli investitori cercano spesso alternative al detenere grandi somme in contanti. I conti di risparmio ad alto rendimento e i certificati di deposito (CD) offrono rendimenti leggermente più alti rispetto ai conti di risparmio tradizionali, ma questi rendimenti potrebbero comunque non tenere il passo con l’inflazione. Di conseguenza altre attività protette dall’inflazione, come TIPS, materie prime o immobili, possono essere più interessanti per preservare la ricchezza nei periodi inflazionistici.
3.5 Materie prime
Le materie prime, come oro, petrolio e prodotti agricoli, sono spesso viste come protezioni efficaci dall’inflazione. Poiché i loro prezzi tendono a salire insieme all’inflazione, le materie prime possono fornire una salvaguardia agli investitori che vogliono proteggere i portafogli dall’aumento dei prezzi.
- Le materie prime come protezione dall’inflazione: le materie prime sono in genere considerate buone protezioni dall’inflazione perché i loro prezzi in generale salgono con l’inflazione. Per esempio, quando l’inflazione è guidata dall’aumento dei costi energetici, materie prime come petrolio o gas naturale registrano forti aumenti di prezzo. Allo stesso modo, l’oro è da tempo considerato una riserva di valore nei periodi di inflazione e di svalutazione monetaria, e questo ne fa una scelta popolare per la protezione dall’inflazione.
- Rischi e sfide dell’investimento in materie prime: sebbene le materie prime possano offrire protezione dall’inflazione, comportano anche dei rischi. I prezzi delle materie prime possono essere molto volatili, influenzati da fattori come il meteo, le tensioni geopolitiche e i cambiamenti nelle dinamiche di domanda e offerta. Inoltre investire direttamente in materie prime può essere complesso e può richiedere conoscenze specialistiche o l’accesso ai mercati delle materie prime. Gli investitori possono anche ottenere esposizione alle materie prime tramite exchange-traded fund (ETF) o contratti futures, ma anche questi hanno rischi e costi propri.
3.6 Criptovalute
Le criptovalute sono emerse come una classe di attività nuova e molto dibattuta nel contesto dell’inflazione. La loro natura decentralizzata e l’offerta limitata hanno spinto alcuni investitori a considerarle potenziali protezioni dall’inflazione, anche se la loro efficacia resta incerta.
- Natura inflazionistica di alcune criptovalute: alcune criptovalute, come Bitcoin, hanno un’offerta fissa, il che in teoria le rende resistenti all’inflazione. Bitcoin, per esempio, ha un’offerta massima di 21 milioni di monete e la sua scarsità ha portato a paragoni con l’oro come riserva di valore. Tuttavia altre criptovalute, come Ethereum, non hanno un’offerta fissa e in teoria potrebbero affrontare pressioni inflazionistiche man mano che vengono create più monete.
- Potenziale come protezione dall’inflazione: il potenziale delle criptovalute come protezioni dall’inflazione resta oggetto di dibattito. Mentre alcuni sostenitori affermano che l’offerta limitata di Bitcoin ne fa una solida protezione dall’inflazione, la sua estrema volatilità dei prezzi lo rende un’attività rischiosa per gli investitori prudenti. Inoltre la mancanza di vigilanza normativa e la natura ancora embrionale del mercato delle criptovalute aggiungono livelli di incertezza che possono scoraggiare gli investitori in cerca di stabilità nei periodi inflazionistici.
3.7 Mercato dei cambi
L’inflazione può avere impatti significativi sui valori delle valute, che a loro volta incidono sugli investimenti nei mercati dei cambi (Forex). Le valute possono perdere valore quando l’inflazione sale, con potenziali guadagni per gli investitori che detengono valute estere o attività internazionali.
- Svalutazione della valuta e inflazione: l’inflazione porta spesso alla svalutazione della valuta, soprattutto se la banca centrale di un paese non è in grado o non vuole adottare misure per controllare l’inflazione. Quando una valuta si svaluta, perde potere d’acquisto rispetto alle altre valute. Gli investitori che detengono attività in valute più forti possono trarre vantaggio da questa svalutazione, vedendo apprezzarsi i propri investimenti esteri quando vengono riconvertiti nella valuta nazionale.
- Vantaggi della diversificazione: detenere un portafoglio diversificato di valute o di investimenti esteri può offrire protezione dall’inflazione in un singolo paese. Distribuendo gli investimenti tra economie diverse con tassi di inflazione diversi, gli investitori possono ridurre l’esposizione al rischio di inflazione e alla svalutazione della valuta nel proprio paese.
| Tipo di investimento | Impatto dell’inflazione |
|---|---|
| Azioni | I rendimenti reali possono calare; gli impatti specifici per settore variano; le società con potere di determinazione dei prezzi vanno meglio. |
| Obbligazioni | Le obbligazioni a reddito fisso perdono valore; le obbligazioni a tasso variabile e i TIPS offrono una certa protezione. |
| Immobili | I valori degli immobili e i redditi da affitto spesso salgono con l’inflazione; i tassi dei mutui aumentano. |
| Liquidità | L’inflazione erode il potere d’acquisto; alternative come conti di risparmio e CD offrono una protezione limitata. |
| Materie prime | I prezzi salgono con l’inflazione; fungono da protezione ma possono essere volatili e rischiose. |
| Criptovalute | Potenziale come protezione dall’inflazione, ma volatili e speculative. |
| Mercato dei cambi | La svalutazione della valuta avvantaggia gli investitori che detengono valute più forti o attività estere diversificate. |
4. Strategie per proteggere gli investimenti dall’inflazione
L’inflazione rappresenta una sfida significativa per gli investitori, perché erode nel tempo il valore reale delle attività. Tuttavia, con le giuste strategie, gli investitori possono proteggere i portafogli e perfino trarre vantaggio da contesti inflazionistici. In questa sezione esploreremo varie strategie per proteggere gli investimenti dall’inflazione, tra cui diversificazione, investimenti indicizzati all’inflazione, beni reali, azioni che pagano dividendi, azioni di crescita e investimenti a breve termine.
4.1 Diversificazione
La diversificazione è una strategia di investimento fondamentale per gestire il rischio di inflazione. Distribuendo gli investimenti tra diverse classi di attività e aree geografiche, gli investitori possono ridurre la volatilità complessiva dei portafogli e proteggersi dai rischi specifici che l’inflazione comporta per alcune attività.
Distribuire gli investimenti tra diverse classi di attività: la diversificazione tra classi di attività, come azioni, obbligazioni, immobili, materie prime e liquidità, aiuta ad attenuare l’impatto dell’inflazione su un portafoglio. Per esempio, mentre l’inflazione può ridurre il valore di obbligazioni o liquidità, può far salire i prezzi di materie prime o immobili. Detenendo una varietà di attività, gli investitori possono compensare le perdite in un’area con i guadagni in un’altra.
Diversificazione geografica: i tassi di inflazione variano tra paesi e regioni a causa di differenze nelle politiche monetarie, nelle condizioni economiche e negli interventi dei governi. Diversificando gli investimenti dal punto di vista geografico, gli investitori possono ridurre l’esposizione all’inflazione in un singolo paese. Per esempio, durante un periodo di alta inflazione negli Stati Uniti, gli investimenti in paesi con tassi di inflazione più bassi o valute più forti possono offrire stabilità e opportunità di crescita.
4.2 Investimenti indicizzati all’inflazione
Alcuni prodotti finanziari sono progettati appositamente per proteggere dall’inflazione adeguando i rendimenti alle variazioni del tasso di inflazione. Tra questi ci sono i Treasury Inflation-Protected Securities (TIPS) e le rendite indicizzate all’inflazione.
TIPS (Treasury Inflation-Protected Securities): i TIPS sono obbligazioni del governo statunitense indicizzate all’inflazione misurata dall’Indice dei prezzi al consumo (CPI). Il valore del capitale dei TIPS aumenta con l’inflazione e i pagamenti di interessi si basano su questo capitale rettificato. Di conseguenza i TIPS offrono una protezione diretta dall’inflazione, preservando il valore reale del capitale di un investitore e offrendo rendimenti adeguati all’inflazione. I TIPS sono particolarmente utili per gli investitori prudenti che cercano un modo a basso rischio per proteggersi dall’aumento dei prezzi.
Rendite indicizzate all’inflazione: le rendite indicizzate all’inflazione sono prodotti finanziari che adeguano i pagamenti in base ai tassi di inflazione. Queste rendite offrono un reddito regolare che aumenta in linea con l’inflazione e le rende particolarmente interessanti per i pensionati che vogliono assicurarsi che il loro potere d’acquisto resti stabile nel tempo. Sebbene le rendite indicizzate all’inflazione offrano protezione dall’inflazione, possono avere pagamenti iniziali più bassi rispetto alle rendite fisse e sono meno liquide: gli investitori dovrebbero quindi considerare le proprie esigenze di reddito di lungo periodo prima di investire.
4.3 Beni reali
I beni reali, come immobili, materie prime e altri investimenti tangibili, sono spesso visti come protezioni efficaci dall’inflazione. Queste attività tendono ad aumentare di valore al salire dell’inflazione e offrono una difesa naturale contro l’erosione del potere d’acquisto.
Immobili: come discusso nella sezione precedente, gli immobili possono offrire protezione dall’inflazione grazie all’aumento dei valori degli immobili e dei redditi da affitto. L’inflazione fa in genere salire il costo di costruzione di nuovi immobili, il che a sua volta aumenta il valore di quelli esistenti. Inoltre i proprietari possono adeguare i canoni in risposta all’inflazione, e questo aiuta a mantenere nel tempo il valore reale del reddito da affitto.
Materie prime: materie prime come oro, petrolio e prodotti agricoli sono spesso viste come protezioni dall’inflazione perché i loro prezzi in genere salgono insieme all’inflazione. Per esempio, nei periodi di inflazione guidata dall’aumento dei costi energetici, materie prime come petrolio e gas naturale possono registrare forti aumenti di prezzo. L’oro, in particolare, ha una lunga storia come riserva di valore in tempi di inflazione e di incertezza economica. Sebbene le materie prime possano offrire protezione, comportano anche rischi, come la volatilità dei prezzi e la possibilità di interruzioni dell’offerta.
Beni tangibili: anche altri beni tangibili, come metalli preziosi, opere d’arte e oggetti da collezione, possono mantenere il proprio valore o apprezzarsi nei periodi inflazionistici. Queste attività sono considerate riserve di valore perché sono beni fisici che possono conservare il potere d’acquisto anche quando le valute fiat perdono valore. Tuttavia investire in beni tangibili richiede spesso conoscenze specialistiche e questi investimenti possono essere meno liquidi di attività finanziarie come azioni o obbligazioni.
4.4 Azioni che pagano dividendi
Le azioni che pagano dividendi possono essere una strategia preziosa per contrastare l’inflazione, perché forniscono un flusso di reddito costante che può aiutare a compensare la perdita di potere d’acquisto. Inoltre alcune società riescono ad aumentare nel tempo i dividendi distribuiti, offrendo un’ulteriore protezione dall’inflazione.
Flusso di reddito costante per contrastare l’inflazione: le azioni che pagano dividendi regolari offrono agli investitori un flusso di reddito stabile, che può contribuire ad attutire l’impatto dell’inflazione. Durante i periodi di inflazione, le società con forti flussi di cassa possono continuare a pagare dividendi e quelle con potere di determinazione dei prezzi possono perfino aumentare le distribuzioni per tenere il passo con l’aumento dei prezzi. Le azioni che pagano dividendi sono particolarmente interessanti per gli investitori orientati al reddito, come i pensionati, che si affidano ai propri investimenti per ottenere un reddito regolare.
Crescita dei dividendi: le società che aumentano costantemente i dividendi nel tempo sono note come “dividend growers”. Queste società operano spesso in settori meno sensibili ai cicli economici, come servizi di pubblica utilità, beni di consumo di base o sanità, e hanno in genere flussi di cassa solidi e prevedibili. Investire in azioni a crescita di dividendo può offrire protezione dall’inflazione perché l’aumento dei dividendi aiuta a preservare o perfino a migliorare il valore reale del reddito generato dall’investimento.
4.5 Azioni di crescita
Le azioni di crescita rappresentano società di cui ci si aspetta una crescita degli utili superiore alla media rispetto al mercato complessivo. Sebbene le azioni di crescita siano in genere più volatili di quelle che pagano dividendi, possono offrire un notevole potenziale di sovraperformance nei periodi inflazionistici, in particolare se l’inflazione si accompagna a una forte crescita economica.
Potenziale di sovraperformance nei periodi inflazionistici: le azioni di crescita, in particolare quelle di settori come tecnologia, energia rinnovabile o industrie innovative, possono sovraperformare il mercato più ampio nei periodi inflazionistici se continuano a generare una forte crescita degli utili. Queste società hanno spesso la capacità di reinvestire i profitti in espansione e innovazione, e questo può aiutarle a restare davanti all’inflazione. Sebbene le azioni di crescita possano essere più volatili, il loro potenziale di rendimenti elevati le rende un’opzione interessante per gli investitori disposti a tollerare fluttuazioni di breve termine in cambio di guadagni di lungo termine.
Settori di crescita resilienti all’inflazione: alcuni settori, come tecnologia e sanità, sono meno vulnerabili all’inflazione grazie ai loro modelli di business particolari e al potere di determinazione dei prezzi. Per esempio, le società tecnologiche che offrono servizi o prodotti essenziali con poca concorrenza possono alzare i prezzi senza perdere clienti, mentre le società sanitarie beneficiano della domanda costante di prodotti e servizi medici. Questi settori di crescita possono offrire resilienza all’inflazione e rendimenti superiori nel lungo periodo.
4.6 Investimenti a breve termine
Durante i periodi di alta inflazione, gli investimenti a breve termine possono aiutare ad attenuare l’impatto negativo dell’inflazione sulla liquidità detenuta. Questi investimenti tendono a essere meno sensibili all’inflazione per la loro breve durata, e consentono agli investitori di reinvestire a tassi più alti al salire dell’inflazione.
Ridurre al minimo l’impatto dell’inflazione sulla liquidità detenuta: gli investimenti a breve termine, come fondi del mercato monetario, obbligazioni a breve termine o certificati di deposito (CD), permettono di ottenere rendimenti modesti preservando il capitale. Poiché questi investimenti scadono rapidamente, gli investitori possono reinvestire a tassi di interesse più alti al salire dell’inflazione, e questo aiuta a proteggersi dalla perdita di potere d’acquisto. Inoltre gli investimenti a breve termine sono in genere più liquidi delle attività a lungo termine e sono quindi uno strumento utile per gestire l’inflazione nel breve periodo.
Buoni del Tesoro e obbligazioni a breve termine: i buoni del Tesoro (T-bills) e le obbligazioni a breve termine offrono stabilità e liquidità nei periodi inflazionistici. A differenza delle obbligazioni a lungo termine, che bloccano i tassi di interesse per periodi prolungati, le obbligazioni a breve termine possono essere reinvestite a tassi più alti quando salgono inflazione e tassi di interesse. I T-bills, in particolare, sono considerati uno degli investimenti più sicuri perché sono garantiti dal governo degli Stati Uniti e scadono in meno di un anno, e consentono agli investitori di adeguare i portafogli più spesso in risposta alle pressioni inflazionistiche.
| Strategia | Vantaggi principali |
|---|---|
| Diversificazione | Riduce la volatilità distribuendo gli investimenti tra classi di attività e aree geografiche, attenuando il rischio di inflazione in ogni singola area. |
| Investimenti indicizzati all’inflazione | Offrono protezione diretta dall’inflazione tramite TIPS e rendite indicizzate all’inflazione che adeguano i rendimenti in base ai tassi di inflazione. |
| Beni reali | Immobili, materie prime e beni tangibili tendono ad apprezzarsi con l’inflazione e offrono una protezione dall’aumento dei prezzi. |
| Azioni che pagano dividendi | Offrono un flusso di reddito costante che può aumentare con l’inflazione e aiuta a compensare la perdita di potere d’acquisto. |
| Azioni di crescita | Potenziale di rendimenti elevati e di sovraperformance nei periodi inflazionistici, in particolare nei settori con potere di determinazione dei prezzi e innovazione. |
| Investimenti a breve termine | Riducono al minimo l’impatto dell’inflazione sulla liquidità detenuta consentendo frequenti reinvestimenti a tassi di interesse più alti al salire dell’inflazione. |
5. Casi di studio ed esempi
Esaminare casi di studio storici ed esempi reali di come l’inflazione incide sugli investimenti può offrire spunti preziosi sulle strategie efficaci di protezione dall’inflazione. In questa sezione esploreremo esempi storici dell’impatto dell’inflazione sugli investimenti e analizzeremo strategie di protezione dall’inflazione che hanno avuto successo in vari periodi di pressioni inflazionistiche.
5.1 Esempi storici di inflazione e del suo impatto sugli investimenti
Stagflazione statunitense degli anni 1970
Uno dei periodi inflazionistici più notevoli della storia recente si verificò negli anni 1970 negli Stati Uniti. La combinazione di inflazione alta e crescita economica stagnante, un fenomeno noto come stagflazione, creò un contesto difficile per gli investitori. Il tasso di inflazione, che salì oltre il 13% nel 1980, fu determinato da diversi fattori, tra cui gli shock petroliferi del 1973 e del 1979, che aumentarono in modo significativo i prezzi dell’energia.
- Impatto sulle azioni: in questo periodo il mercato azionario faticò a offrire rendimenti reali. Il Dow Jones Industrial Average registrò un’elevata volatilità e una crescita complessiva scarsa al netto dell’inflazione. Molte azioni, in particolare nei settori dipendenti dalla spesa discrezionale dei consumatori, ebbero rendimenti inferiori al mercato a causa dell’aumento dei costi di input e della riduzione del potere di spesa dei consumatori. Tuttavia le società energetiche, in particolare quelle dei settori petrolifero e del gas, ebbero risultati eccezionali, perché beneficiarono direttamente dell’aumento dei prezzi del petrolio che alimentava l’inflazione.
- Impatto sulle obbligazioni: le obbligazioni furono colpite in modo particolarmente duro dalla stagflazione degli anni 1970. Con l’aumento dell’inflazione, i pagamenti di interessi fissi delle obbligazioni persero valore in termini reali e ne derivò un forte calo dei prezzi obbligazionari. Le obbligazioni a lungo termine furono particolarmente vulnerabili, perché gli investitori chiesero rendimenti più alti per compensare l’inflazione, spingendo al ribasso i prezzi delle obbligazioni e producendo rendimenti reali negativi per molti detentori.
- Impatto sulle materie prime: le materie prime, in particolare oro e petrolio, registrarono forti aumenti di prezzo durante l’inflazione degli anni 1970. L’oro, in particolare, divenne un’attività preferita dagli investitori in cerca di protezione dall’inflazione e dall’incertezza economica. Dal 1970 al 1980 il prezzo dell’oro salì da circa $35 l’oncia a oltre $800 l’oncia e divenne una delle attività con i migliori risultati del decennio. Allo stesso modo i prezzi del petrolio quadruplicarono dopo l’embargo petrolifero del 1973, a vantaggio degli investitori posizionati su attività legate all’energia.
Iperinflazione della Germania di Weimar (anni 1920)
L’iperinflazione vissuta dalla Repubblica di Weimar all’inizio degli anni 1920 è uno dei casi più estremi di inflazione della storia. Dopo la Prima guerra mondiale il governo tedesco stampò enormi quantità di moneta per pagare le riparazioni di guerra e ricostruire l’economia, causando il crollo del valore del marco tedesco. I tassi di inflazione salirono alle stelle, con prezzi che raddoppiavano ogni pochi giorni al culmine della crisi.
- Impatto su valuta e risparmi: l’effetto più devastante dell’iperinflazione fu sul valore del denaro stesso. I risparmi detenuti in marchi tedeschi divennero privi di valore e molti cittadini della classe media che avevano il proprio patrimonio nei conti bancari videro annientati i risparmi di una vita. L’estrema svalutazione della valuta rese quasi impossibile ai tedeschi comuni acquistare beni e servizi di base.
- Impatto sui beni reali: nonostante il crollo della valuta, chi deteneva beni reali, come terreni, edifici e materie prime, se la cavò meglio in questo periodo. Gli immobili, per esempio, mantennero il proprio valore rispetto alla valuta in rapida svalutazione. Molti individui e società che avevano investito in beni tangibili riuscirono a preservare il proprio patrimonio, perché questi beni divennero di fatto le riserve di valore quando la valuta non era più affidabile.
- Lezioni apprese: l’iperinflazione di Weimar è spesso citata come monito sui pericoli della stampa incontrollata di moneta e sull’importanza di diversificare in beni reali. Sottolinea anche il rischio di affidarsi esclusivamente alle valute fiat in tempi di estrema instabilità economica.
Iperinflazione dello Zimbabwe (anni 2000)
Un esempio più recente di iperinflazione si verificò in Zimbabwe alla fine degli anni 2000, quando i tassi di inflazione raggiunsero livelli astronomici, con un picco stimato di 79,6 miliardi per cento su base mensile nel 2008. Questa crisi iperinflazionistica fu causata da una combinazione di cattiva gestione del governo, instabilità politica ed eccessiva stampa di moneta.
- Impatto sugli investimenti: come per l’iperinflazione di Weimar, la valuta dello Zimbabwe divenne praticamente priva di valore, annientando i risparmi e costringendo i cittadini a ricorrere al baratto e all’uso di valute estere, come il dollaro statunitense e il rand sudafricano. Gli investimenti in azioni o obbligazioni dello Zimbabwe denominati nella valuta locale divennero privi di valore e portarono alla rovina finanziaria diffusa di molti investitori.
- Impatto sui beni reali: ancora una volta, chi deteneva beni reali, come terreni, bestiame o materie prime, riuscì meglio a preservare il proprio patrimonio. L’oro divenne una riserva di valore particolarmente importante durante la crisi, perché poteva essere scambiato con beni e servizi anche quando il dollaro dello Zimbabwe non era più accettato. Anche gli immobili mantennero il proprio valore rispetto alla valuta svalutata, sebbene la liquidità del mercato immobiliare fosse fortemente limitata.
- Lezioni apprese: l’iperinflazione dello Zimbabwe ha evidenziato l’importanza di detenere attività con un valore intrinseco, in particolare in tempi di estrema instabilità economica. Ha anche dimostrato i rischi associati alla cattiva gestione politica ed economica e il ruolo dei metalli preziosi come l’oro come protezione contro il collasso della valuta.
5.2 Casi di studio reali di strategie di protezione dall’inflazione riuscite
L'”All-Weather Portfolio” di Ray Dalio
Il gestore di hedge fund Ray Dalio ha sviluppato il concetto di “All-Weather Portfolio”, pensato per ottenere buoni risultati in varie condizioni economiche, compresi i contesti inflazionistici. La strategia di Dalio punta sulla diversificazione tra classi di attività che reagiscono in modo diverso all’inflazione e ad altri fattori economici.
- Allocazione: l’All-Weather Portfolio comprende in genere un mix di azioni, obbligazioni, materie prime e titoli protetti dall’inflazione. Per esempio, un’allocazione tipica potrebbe essere il 30% in azioni, il 40% in obbligazioni a lungo termine, il 15% in obbligazioni a medio termine, il 7,5% in materie prime e il 7,5% in oro. L’obiettivo è creare un portafoglio bilanciato in grado di resistere a inflazione, deflazione e altri shock macroeconomici.
- Andamento durante l’inflazione: nei periodi inflazionistici, materie prime e oro tendono ad andare bene e compensano le perdite che potrebbero verificarsi sulle obbligazioni. L’allocazione azionaria offre potenziale di crescita, mentre le obbligazioni fungono da protezione contro gli shock deflazionistici. Diversificando tra classi di attività, l’All-Weather Portfolio cerca di ridurre al minimo gli effetti negativi dell’inflazione generando comunque rendimenti positivi nel lungo periodo.
- Fattori di successo: la chiave del successo dell’All-Weather Portfolio è l’attenzione al bilanciamento del rischio in vari contesti economici. Invece di cercare di prevedere inflazione o deflazione, il portafoglio è progettato per offrire rendimenti costanti a prescindere dal clima economico, e questo lo rende una strategia utile per gli investitori preoccupati dell’inflazione.
| Caso di studio/Esempio | Spunti chiave |
|---|---|
| Stagflazione statunitense degli anni 1970 | Azioni energetiche e materie prime hanno sovraperformato; le obbligazioni hanno sofferto per l’aumento di inflazione e tassi di interesse. |
| Iperinflazione della Germania di Weimar (anni 1920) | I beni reali, come immobili e materie prime, hanno preservato la ricchezza; valuta e risparmi sono stati annientati. |
| Iperinflazione dello Zimbabwe (anni 2000) | Oro e beni reali hanno mantenuto il valore; la valuta locale e gli investimenti legati ad essa sono diventati privi di valore. |
| L'”All-Weather Portfolio” di Ray Dalio | La diversificazione tra azioni, obbligazioni, materie prime e oro offre protezione in vari contesti economici. |
| Fondi pensione che usano i TIPS (per esempio CalPERS) | Le obbligazioni indicizzate all’inflazione aiutano a preservare il potere d’acquisto e a garantire il rispetto degli obblighi di lungo periodo durante l’inflazione. |
Conclusione
L’inflazione è un aspetto inevitabile dei cicli economici e ha implicazioni profonde per la pianificazione finanziaria e gli investimenti. Il suo impatto sul potere d’acquisto del denaro la rende una considerazione cruciale per chiunque voglia proteggere o far crescere il proprio patrimonio nel tempo. Gli investitori devono comprendere i tipi di inflazione, come viene misurata e i vari fattori che la determinano per prendere decisioni consapevoli sui propri portafogli.
Questo articolo ha esaminato i diversi modi in cui l’inflazione influisce su varie classi di attività, come azioni, obbligazioni, immobili, liquidità, materie prime, criptovalute e mercato dei cambi. Ogni classe di attività reagisce in modo specifico all’inflazione: alcune offrono protezioni naturali contro l’aumento dei prezzi, altre sono più vulnerabili. Per esempio, materie prime come oro e petrolio e beni reali come gli immobili tendono ad andare bene nei periodi inflazionistici, mentre obbligazioni e liquidità sono spesso più esposte all’erosione del potere d’acquisto.
Quanto alle strategie di investimento, la diversificazione resta uno strumento critico per attenuare i rischi dell’inflazione. Distribuendo gli investimenti tra diverse classi di attività e aree geografiche, gli investitori possono proteggere i portafogli dagli shock inflazionistici. Gli investimenti indicizzati all’inflazione come i Treasury Inflation-Protected Securities (TIPS) e le rendite indicizzate all’inflazione offrono protezione diretta, mentre i beni reali come immobili e materie prime offrono un ulteriore livello di difesa. Le azioni che pagano dividendi e le azioni di crescita possono aiutare a preservare e far crescere la ricchezza nei periodi inflazionistici, in particolare quando le società hanno il potere di determinazione dei prezzi per trasferire ai consumatori l’aumento dei costi.
I casi di studio storici, come la stagflazione statunitense degli anni 1970, l’iperinflazione nella Germania di Weimar e quella dello Zimbabwe, evidenziano i rischi significativi che l’inflazione può comportare per gli investimenti e per l’economia. Tuttavia illustrano anche come alcune strategie, come detenere beni reali o diversificare in investimenti resistenti all’inflazione, possano attenuare tali rischi. Esempi reali, tra cui l’All-Weather Portfolio di Ray Dalio e l’uso dei TIPS da parte di fondi pensione come CalPERS, dimostrano ulteriormente l’efficacia di strategie di protezione dall’inflazione ben strutturate.
In sintesi, anche se l’inflazione è una sfida per gli investitori, non è insormontabile. Adottando un approccio di investimento diversificato e ben studiato che includa attività protette dall’inflazione e beni reali, gli investitori possono salvaguardare il proprio patrimonio e perfino trovare opportunità di prosperare nei periodi inflazionistici. Un approccio proattivo all’inflazione, fondato sulle lezioni della storia e sugli strumenti finanziari moderni, può contribuire a garantire sicurezza finanziaria nel lungo periodo e la preservazione del potere d’acquisto, anche di fronte all’aumento dei prezzi.
I prodotti a leva possono causare rapide perdite di denaro. In Italia i CFD destinati ai clienti al dettaglio sono soggetti a restrizioni.